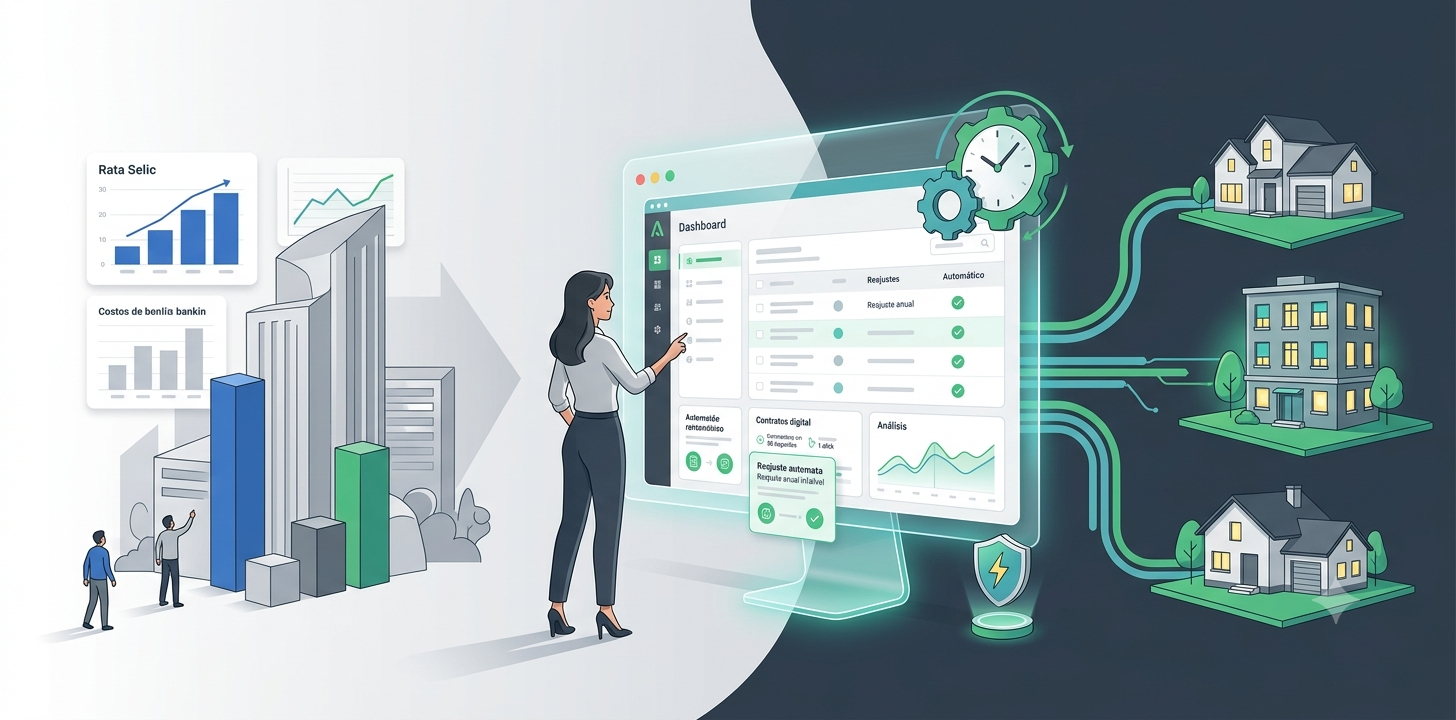
O mercado financeiro noticiou amplamente que a Selic cai para 14,25%, mas o financiamento segue caro para a esmagadora maioria dos brasileiros. Isso acontece porque os juros do crédito imobiliário não dependem apenas da taxa básica no curto prazo, mas sim do volume de captação da poupança (SBPE) e dos altos custos de repasse dos bancos. Na prática, o crédito continua inacessível, forçando milhares de famílias a adiarem o sonho da casa própria. Para quem já possui patrimônio, no entanto, esse cenário cria uma verdadeira “era de ouro” da locação: com a demanda por aluguel nas alturas, a rentabilidade dispara, exigindo apenas que o proprietário saiba como administrar imóveis de aluguel com eficiência e automação.
Por que a Selic cai, mas o crédito não acompanha?
Em 17 de junho de 2026, o Comitê de Política Monetária (Copom) do Banco Central anunciou o terceiro corte consecutivo na taxa básica de juros, reduzindo-a de 14,50% para 14,25% ao ano. Para um observador desatento, a manchete de que a Selic cai poderia sinalizar o momento ideal para buscar um financiamento imobiliário. Contudo, a realidade nas agências bancárias é bem diferente.
O principal motor do financiamento habitacional no Brasil é o Sistema Brasileiro de Poupança e Empréstimo (SBPE). Quando a Selic está em um patamar contracionista e elevado (como os atuais 14,25%), os investidores retiram em massa seus recursos da caderneta de poupança para alocá-los em produtos de Renda Fixa que oferecem maior rentabilidade.
Sem o “dinheiro barato” da poupança, os bancos precisam buscar recursos mais caros no mercado para emprestar aos compradores de imóveis. Somado a isso, o Brasil mantém um dos spreads bancários (a diferença entre o que o banco paga para captar dinheiro e o que ele cobra para emprestar) mais altos do mundo. O risco de inadimplência e os custos operacionais fazem com que as instituições financeiras segurem as taxas lá em cima, blindando seus lucros.
A queda isolada da taxa básica de juros não garante crédito barato, pois os bancos dependem do volume de captação da poupança e embutem o alto spread bancário no consumidor final.
O mapa das taxas: Como estão os juros em julho de 2026
Mesmo com o alívio marginal promovido pelo Copom, as taxas praticadas pelos principais bancos do país para aquisição de imóveis continuam pesadas. Em julho de 2026, as taxas médias anuais de juros (que ainda recebem o acréscimo da Taxa Referencial - TR) operam nos seguintes patamares:
- Caixa Econômica Federal: 10,26% ao ano.
- Banco do Brasil: 11,60% ao ano.
- Santander: 11,69% ao ano.
- Itaú e Bradesco: 11,70% ao ano.
É fundamental entender que essas são as taxas nominais. Quando o consumidor senta à mesa do gerente, ele se depara com o Custo Efetivo Total (CET), que embute seguros obrigatórios (MIP e DFI) e taxas administrativas. O CET transforma o financiamento em um fardo financeiro que compromete uma fatia insustentável da renda familiar, paralisando as intenções de compra.
A “Era de Ouro” para os proprietários de imóveis de aluguel
Se de um lado o financiamento caro frustra quem deseja comprar, do outro, ele entrega uma oportunidade ímpar para quem atua na gestão de locação de imóveis. O raciocínio é simples: as pessoas continuam casando, mudando de cidade, saindo da casa dos pais e precisando de um lugar para morar. Se a barreira de entrada para a compra está intransponível, a única saída lógica é o aluguel.
Essa injeção massiva de novos inquilinos no mercado reduz drasticamente a vacância (imóveis vazios) e pressiona os preços de locação para cima. É o cenário perfeito para investidores imobiliários e pequenos administradores que buscam maximizar o fluxo de caixa de seus patrimônios.
No entanto, ter uma carteira de imóveis rendendo o máximo possível não é sinônimo de tranquilidade se a sua operação for amadora. Muitos proprietários independentes acreditam que alugar direto com o proprietário usando métodos ultrapassados é o suficiente. O resultado? Um pesadelo operacional.
Imóveis devem gerar renda, não trabalho. Enquanto as altas taxas de financiamento afastam compradores, os proprietários vivenciam um mercado de locação altamente aquecido e lucrativo, desde que utilizem a tecnologia a seu favor.
O custo oculto da gestão manual no mercado aquecido
Com a explosão da demanda, gerenciar 2, 5 ou 20 imóveis utilizando uma planilha de controle de aluguel e mensagens de WhatsApp rapidamente se torna insustentável. A gestão manual carrega custos ocultos severos que corroem silenciosamente a rentabilidade que o cenário econômico proporcionou.
O maior desses ralos financeiros é o esquecimento. Dados recentes sobre o comportamento de locadores independentes mostram que sistemas de autogestão eliminam a perda de dinheiro por esquecimento no reajuste anual de IPCA ou IGP-M. Muitos proprietários, engolidos pela rotina, perdem a oportunidade de aumentar sua rentabilidade simplesmente por esquecerem de aplicar os índices de inflação nos aniversários dos contratos.
Além da defasagem dos valores, a gestão de imóveis pelo WhatsApp gera atritos constantes. Cobrar aluguel atrasado manualmente desgasta a relação com o inquilino, consome tempo e aumenta as chances de calote. A conferência manual de extratos bancários todo dia 5 ou 10 do mês é outra tarefa exaustiva que não condiz com a postura de um investidor moderno.
Sistemas de autogestão eliminam a perda de dinheiro por esquecimento no reajuste anual de IPCA ou IGP-M, garantindo que a inflação não corroa a rentabilidade do seu patrimônio.
Automação e Inteligência Artificial redefinindo a locação
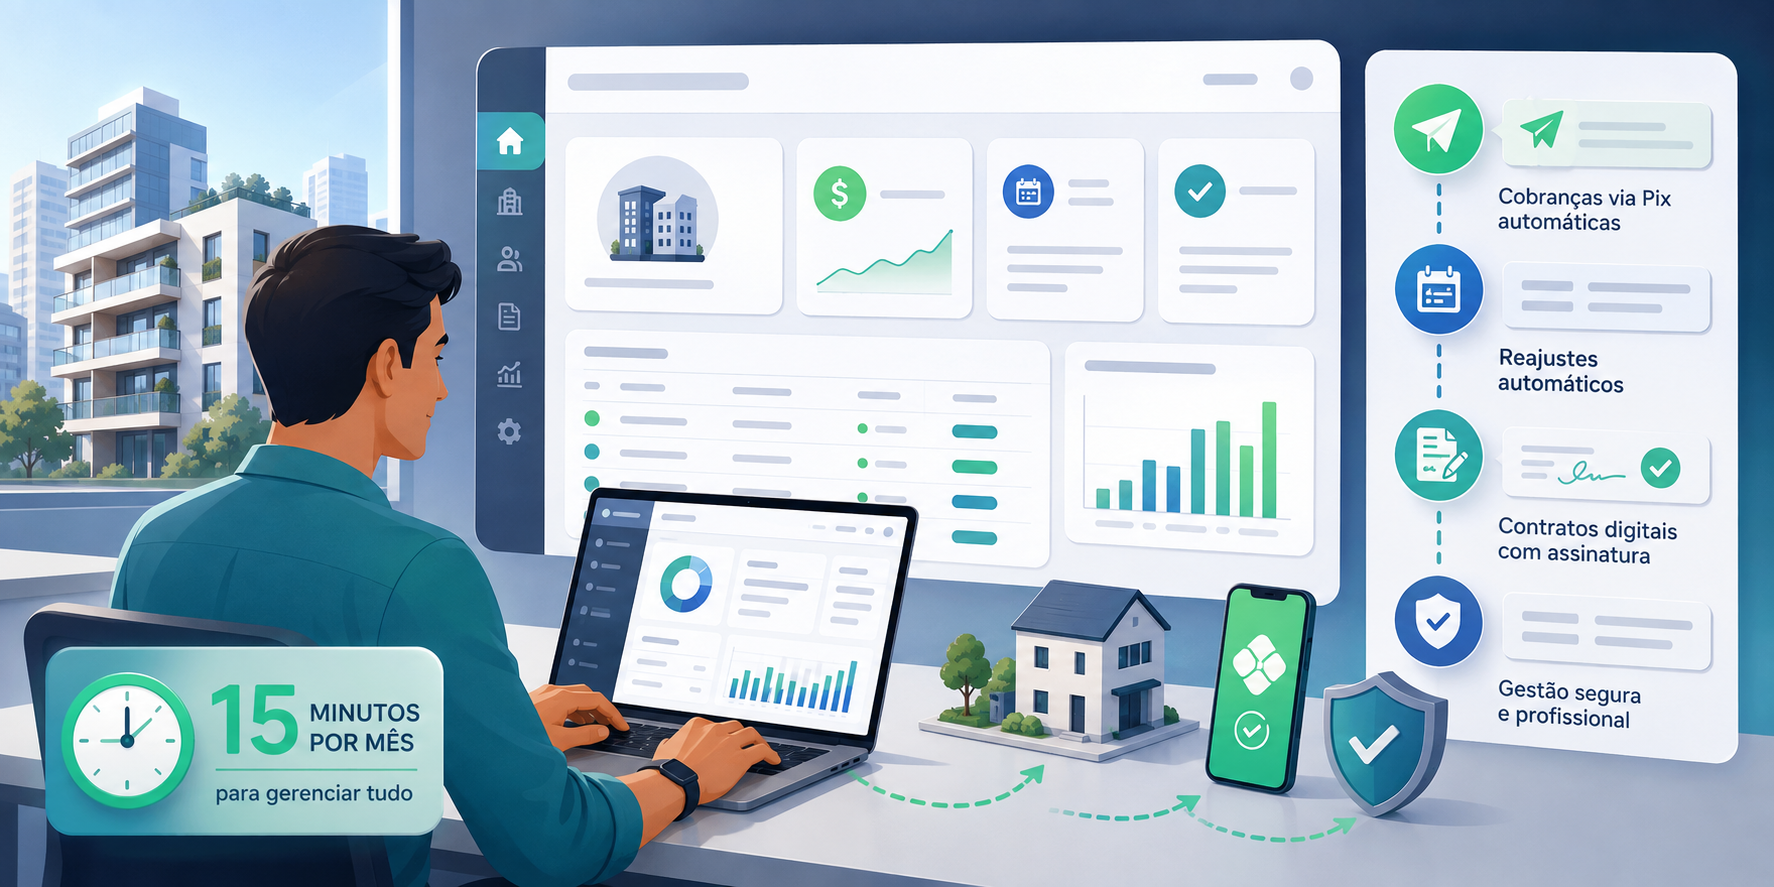
Para abandonar os métodos ultrapassados, o mercado tem migrado em massa para o uso de software para gestão de aluguel. A tecnologia evoluiu ao ponto de transformar a complexidade administrativa em um processo que exige apenas 15 minutos por mês do proprietário.
Uma das grandes revoluções atuais é o uso de Inteligência Artificial na análise de crédito. Plataformas de gestão modernas estão conectadas a sistemas de IA e Open Finance que permitem aprovar candidatos a inquilinos em poucos segundos, garantindo um atendimento 24/7. Isso significa que, enquanto você dorme, a tecnologia está pré-qualificando o próximo morador do seu imóvel, garantindo segurança e velocidade no fechamento do negócio.
Como transformar a alta demanda em rentabilidade automática
Se a Selic continuar pressionando o financiamento e jogando inquilinos para o mercado de locação, o seu foco como proprietário deve ser a escala e a eficiência. A substituição completa de controles manuais por um ecossistema centralizado é o que separa o locador exausto do investidor estratégico.
Ao adotar uma plataforma de autogestão de aluguel, você destrava diferenciais competitivos fundamentais:
- Cobrança automática de aluguel: Emissão e envio 100% automáticos via Pix e boleto. O sistema faz a conciliação bancária sozinho e dá baixa no pagamento sem que você precise abrir o aplicativo do seu banco.
- Aplicação infalível de regras financeiras: Esqueceu de calcular multa de aluguel atrasado? O sistema não esquece. Multas e juros por atraso são aplicados automaticamente no próximo boleto, garantindo que você receba o que é justo.
- Geração de documentos em escala: Chega de caçar modelo de contrato de aluguel no Google. A tecnologia permite gerar contratos profissionais com validade jurídica em 30 segundos, com envio para assinatura digital em apenas 1 clique.
- Comunicação profissional: Através de um portal do inquilino exclusivo, o morador acessa segunda via de boletos, histórico de pagamentos e recibo de aluguel online, eliminando as trocas de mensagens fora de hora.
- Inteligência tributária: Ferramentas avançadas, como o simulador de imposto sobre venda de imóvel, ajudam o investidor a planejar a rotação da sua carteira com economia legal, maximizando os lucros líquidos.
O próximo passo para locadores independentes
O cenário macroeconômico desenhou a tempestade perfeita a seu favor. A taxa Selic restritiva manterá o financiamento caro por um bom tempo, garantindo um fluxo constante de inquilinos dispostos a pagar o preço justo por boas moradias. O seu único desafio agora é garantir que a administração desses contratos não roube a sua liberdade.
Imóveis são ativos financeiros e devem ser tratados como tal. A tecnologia existe para que você assuma a postura de um verdadeiro administrador de riquezas, acompanhando dashboards de rentabilidade e fluxo de caixa, enquanto a operação burocrática roda no piloto automático.
Abandone hoje mesmo as planilhas inseguras e a cobrança manual. Conheça a AluggaPro e veja como facilitar a gestão dos seus imóveis.
Perguntas frequentes
Por que a Selic cai, mas a parcela do financiamento não diminui?
Os juros do crédito imobiliário não dependem apenas da Selic, mas da captação de recursos da poupança (SBPE) e do spread bancário. Com a Selic ainda alta, o dinheiro foge da poupança, encarecendo o repasse dos bancos.
Ainda vale a pena financiar um imóvel com a Selic em 14,25%?
Para a maioria dos consumidores finais, o Custo Efetivo Total (CET) atual deixa a dívida extremamente cara, comprometendo grande parte da renda. Isso tem levado muitas famílias a adiarem a compra e optarem pelo aluguel.
Com os juros altos para compra, a demanda por aluguel aumenta?
Sim. Historicamente, quando a barreira de entrada para a casa própria sobe devido aos juros restritivos, as famílias recorrem à locação. Isso aquece o mercado de aluguéis e reduz drasticamente a vacância dos imóveis.